 توسط :
پرتو مدیا | در حالی که آمریکا، هند و چین به سمت کارخانههای عظیم چندگیگاواتی در صنعت خورشیدی حرکت کردهاند، یک نگاه متفاوت برای اروپا در حال شکلگیری است. به باور مدیرعامل شرکت ایتالیایی Ecoprogetti، ظرفیت بهینه کارخانههای تولید ماژول خورشیدی در اروپا حدود ۱ تا ۳ گیگاوات است؛ مقیاسی که میتواند میان صرفه اقتصادی، هزینه تأمین مالی و انعطاف تولید تعادل ایجاد کند.
زنجیره تأمین خورشیدی در حال تغییر است
زنجیره جهانی تأمین تجهیزات خورشیدی در سالهای اخیر وارد مرحله تازهای شده است. کشورهای مختلف تلاش میکنند وابستگی خود به واردات را کاهش دهند و تولید داخلی را تقویت کنند. به گفته Laura Sartore، مدیرعامل Ecoprogetti، بهجز چین، بسیاری از بازارهای بزرگ خورشیدی به سمت سیاستهای حمایتی، محدودیتهای تجاری و کف قیمتی حرکت کردهاند. این تغییر فقط درباره قیمت ماژول نیست. موضوع اصلی، بازطراحی کل زنجیره تولید از سلول و ویفر تا شیشه، مواد پوششی و جعبه اتصال است.
آمریکا نشان داد قیمت بالاتر همیشه تقاضا را متوقف نمیکند
یکی از نکات مطرحشده در این گزارش، تجربه بازار آمریکاست. در این کشور، اعمال محدودیتهای تجاری و کف قیمتی باعث شده هزینه برخی تجهیزات از محصولات چینی بالاتر باشد. با این حال، بازار خورشیدی آمریکا همچنان رشد کرده است. به اعتقاد Sartore، این موضوع نشان میدهد شکلگیری زنجیره تولید داخلی میتواند حتی در شرایط قیمت بالاتر نیز ادامه پیدا کند، بهشرط آنکه سیاست صنعتی منسجم وجود داشته باشد.
هند به سمت زنجیره کامل حرکت کرده است
هند نیز یکی از جدیترین برنامههای صنعتی در بخش خورشیدی را دنبال میکند. سیاست این کشور فقط به تولید ماژول محدود نشده است. تولید داخلی سلول، ویفر و اینگات نیز در برنامه قرار گرفته تا وابستگی به واردات کاهش یابد. در همین مسیر، کارخانههای کوچک با ظرفیت چندصد مگاوات جای خود را به واحدهای چندگیگاواتی دادهاند. هدف این است که شرکتهای بزرگتر بتوانند علاوه بر تولید ماژول، در بخشهایی مانند شیشه، Encapsulant، Backsheet و Junction Box نیز سرمایهگذاری کنند.
اروپا نمیتواند مدل هند را کپی کند
اما شرایط اروپا متفاوت است. ساختار صنعتی این قاره بهطور تاریخی بر شرکتهای کوچک و متوسط، خوشههای صنعتی و شبکهای از تولیدکنندگان تخصصی استوار بوده است. کشورهایی مانند: ایتالیا و آلمان نمونه روشن این مدل هستند. در نتیجه، تلاش برای ساخت چند کارخانه عظیم مشابه آمریکا یا هند لزوماً بهترین مسیر برای اروپا نیست. به باور Sartore، اروپا بهتر است مدل شبکهای خود را حفظ کند. یعنی بهجای تمرکز کامل بازار در اختیار چند تولیدکننده بزرگ، مجموعهای از کارخانههای متوسط اما رقابتی شکل بگیرد.
کارخانه خیلی کوچک دیگر اقتصادی نیست
البته این نگاه به معنای ادامه فعالیت خطوط تولید بسیار کوچک نیست. طبق این ارزیابی، کارخانههای ۲۰۰ تا ۵۰۰ مگاواتی دیگر بهسختی میتوانند رقابت کنند. حدود ۸۰۰ مگاوات تا یک گیگاوات بهعنوان حداقل مقیاس قابلقبول برای سرمایهگذاری جدید در اروپا مطرح شده است. در ظرفیتهای پایینتر، سهم هزینه سرمایهگذاری اولیه یا Capex در قیمت نهایی محصول بیش از حد بالا میرود.
چرا ۱ تا ۳ گیگاوات نقطه مطلوب است؟
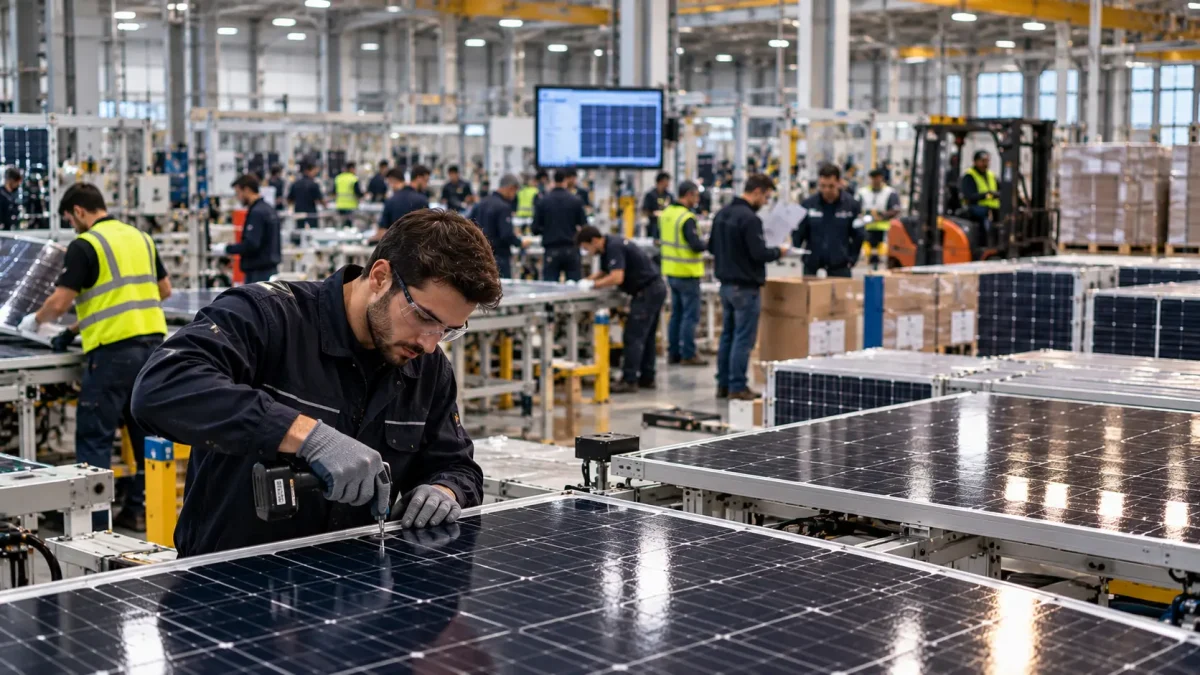
مهمترین بخش گزارش به تعیین ظرفیت بهینه کارخانه بازمیگردد. برآورد Sartore نشان میدهد یک کارخانه با ظرفیت ۱ تا ۳ گیگاوات میتواند از مزایای اقتصاد مقیاس استفاده کند، بدون آنکه پیچیدگی مالی و عملیاتی آن بیش از حد افزایش یابد. چنین کارخانهای معمولاً میتواند درآمد سالانهای در محدوده ۱۰۰ تا ۲۰۰ میلیون یورو داشته باشد. همچنین تعداد کارکنان آن حدود ۱۵۰ تا ۳۰۰ نفر برآورد شده است. این ابعاد با ساختار صنعتی اروپا سازگاری بیشتری دارد.
بزرگتر بودن همیشه ارزانتر نیست
در نگاه اول، افزایش ظرفیت باید هزینه تولید هر وات را کاهش دهد.اما این روند تا یک نقطه مشخص ادامه دارد. بعد از آن، هزینههای مدیریت، تأمین مالی و سرمایه در گردش شروع به افزایش میکنند. طبق این گزارش، عبور از ظرفیت ۳ گیگاوات لزوماً به معنی کاهش بیشتر هزینه تولید نیست. در کارخانههای بزرگتر، حجم خرید مواد اولیه نیز بسیار بیشتر میشود. این یعنی شرکت باید اعتبار بانکی، تضمینهای مالی و نقدینگی بیشتری در اختیار داشته باشد.
کارخانه ۵ گیگاواتی با ریسک مالی بزرگتر
برای یک کارخانه ۵ گیگاواتی، فقط خرید مواد اولیه میتواند نیازمند منابع مالی قابلتوجهی باشد. اگر زنجیره تأمین شرکت یکپارچه نباشد، تأمین این حجم مواد به خطوط اعتباری و تضمین بانکی بزرگ نیاز دارد. هزینه بهره و تأمین مالی نیز به قیمت نهایی ماژول اضافه میشود. در نتیجه، ممکن است یک کارخانه ۵ گیگاواتی در عمل ماژولی ارزانتر از کارخانه ۲ گیگاواتی تولید نکند.
ریسک فروش هم با ظرفیت بالا افزایش مییابد
یک مسئله دیگر نیز وجود دارد. هرچه ظرفیت کارخانه بالاتر رود، نیاز به فروش محصول نیز افزایش پیدا میکند. اگر تقاضای بازار کمتر از ظرفیت تولید باشد، هزینههای ثابت کارخانه روی حجم کمتری از فروش سرشکن میشوند.
این موضوع ریسک مالی کارخانه را افزایش میدهد. برای تولیدکنندگان اروپایی، ظرفیت متوسط میتواند این فشار را کاهش دهد.
بازار اروپا پراکندهتر است
ساختار بازار خورشیدی اروپا نیز با آمریکا، هند یا چین تفاوت دارد. پروژههای خورشیدی اروپایی معمولاً از چند مگاوات تا چند ده مگاوات ظرفیت دارند. پروژههای نزدیک به یک گیگاوات یا بیشتر، نسبتاً محدود هستند. در نتیجه، تولیدکنندگان باید بتوانند سفارشهای کوچکتر و متنوعتری را پاسخ دهند. این شرایط، انعطاف تولید را به یک مزیت رقابتی تبدیل میکند.
انعطاف میتواند مهمتر از مقیاس باشد
یک کارخانه بسیار بزرگ معمولاً برای تولید انبوه و استاندارد طراحی میشود. اما بازار اروپا به محصولات متنوعتری نیاز دارد. ابعاد مختلف ماژول، فناوریهای متفاوت سلول و نیازهای خاص پروژهها باعث میشوند خطوط تولید انعطافپذیر ارزش بیشتری پیدا کنند. به همین دلیل، کارخانه متوسط میتواند سریعتر خود را با تغییر سفارش مشتری تطبیق دهد.
شبکه کارخانههای متوسط؛ مدل پیشنهادی اروپا
بر اساس این دیدگاه، آینده صنعت ماژولسازی اروپا ممکن است در شبکهای از کارخانههای ۱ تا ۳ گیگاواتی شکل بگیرد. هرکدام از این واحدها میتوانند در یک منطقه صنعتی مستقر شوند و با تأمینکنندگان تخصصی همکاری کنند. این مدل، هم ریسک مالی را توزیع میکند و هم انعطاف زنجیره تأمین را افزایش میدهد.
اروپا باید مزیت خودش را حفظ کند
نکته اصلی این است که اروپا نباید الزاماً مدل صنعتی دیگر کشورها را کپی کند. قدرت سنتی اروپا در شبکه شرکتهای تخصصی، فناوری پیشرفته و تولید انعطافپذیر بوده است. اگر سیاست صنعتی خورشیدی نیز بر همین پایه طراحی شود، میتواند با ساختار اقتصادی این قاره سازگارتر باشد. در این مدل، مزیت فقط قیمت پایین نیست. کیفیت، انعطاف، فناوری و نزدیکی به مشتری نیز اهمیت پیدا میکنند.
رقابت فقط بر سر قیمت نیست
رقابت با تولیدکنندگان آسیایی همچنان یکی از بزرگترین چالشهای صنعت خورشیدی اروپا خواهد بود. اما کارخانههای اروپایی لزوماً نمیتوانند فقط از طریق قیمت رقابت کنند. آنها باید روی کیفیت، اتوماسیون، سرعت تحویل، سفارشیسازی و قابلیت رهگیری زنجیره تأمین تمرکز کنند. در این شرایط، ظرفیت بهینه کارخانه به اندازه فناوری آن اهمیت پیدا میکند.
جمعبندی؛ نقطه تعادل اروپا بین مقیاس و انعطاف
صنعت خورشیدی جهان به سمت بازسازی زنجیرههای تولید داخلی حرکت میکند، اما نسخه واحدی برای همه کشورها وجود ندارد. هند و آمریکا به سمت کارخانههای چندگیگاواتی و زنجیرههای یکپارچه حرکت کردهاند. در مقابل، ساختار صنعتی اروپا احتمالاً با شبکهای از کارخانههای متوسط سازگارتر است.